La remuneración es lo que una persona recibe de su empleador por causa del contrato de trabajo, y la compensación total es un concepto más amplio: suma la remuneración, los beneficios y otras condiciones que la organización ofrece. Estructurarlas bien significa cumplir la ley, pagar con criterios justos y ofrecer beneficios que las personas realmente valoren.
¿Cómo se estructura una remuneración?
Según la Dirección del Trabajo, la remuneración puede estar compuesta por:
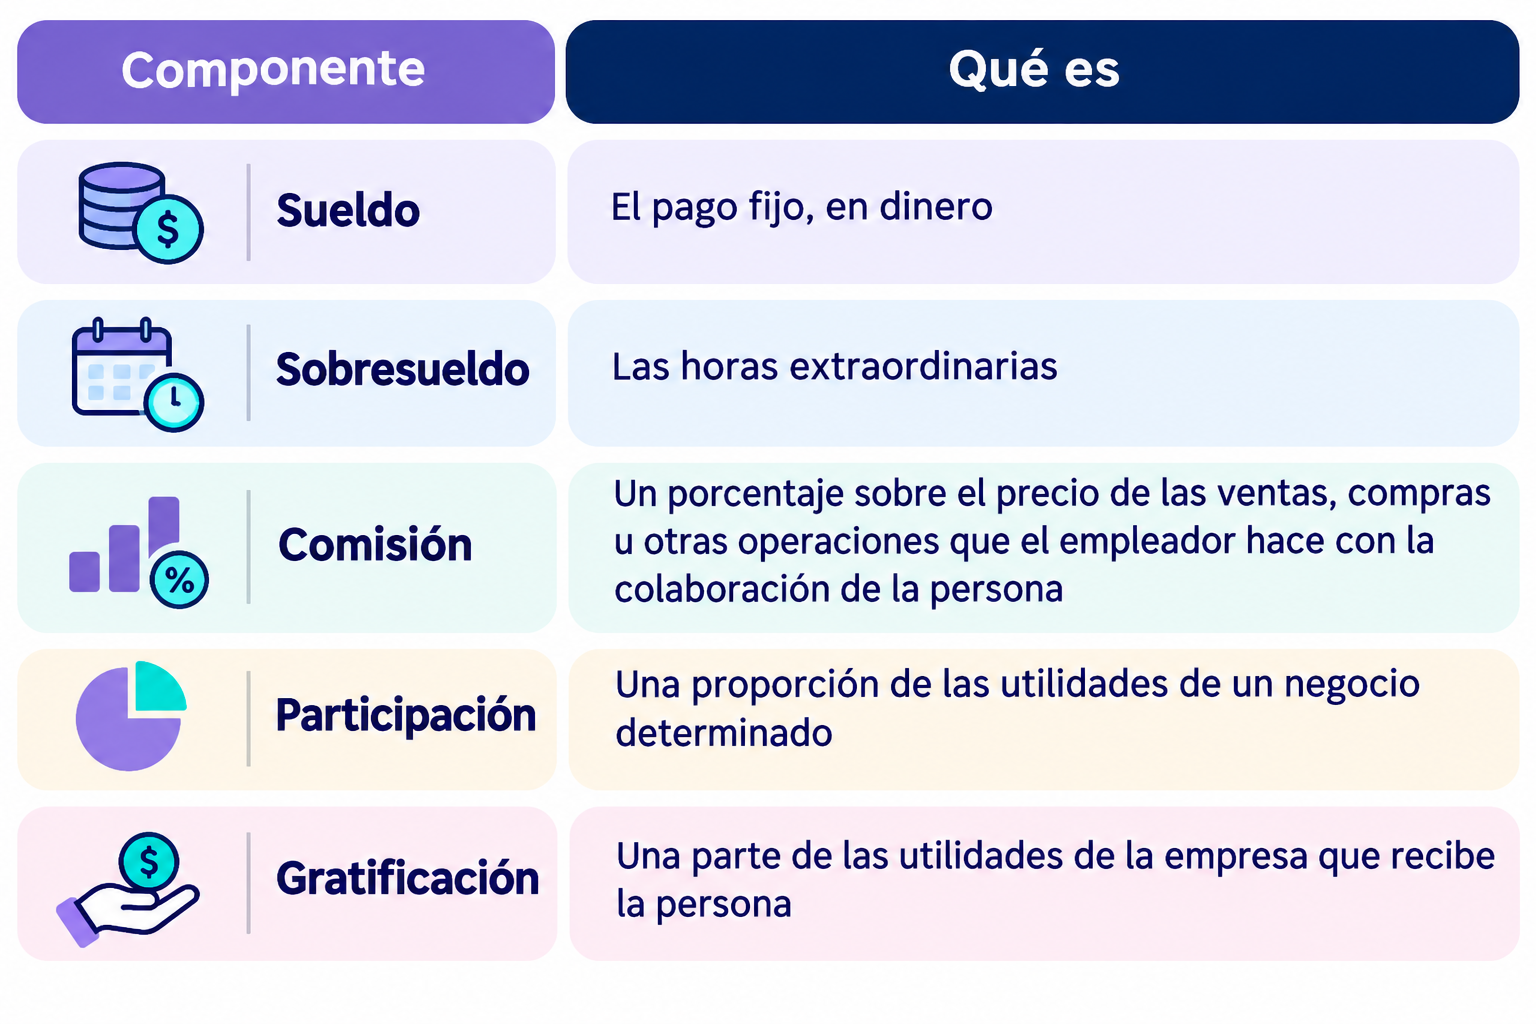
También constituye remuneración cualquier otra suma que se pacte y que tenga como causa el contrato de trabajo.La gratificación puede pagarse de dos formas: anualmente, en una proporción no inferior al 30% de las utilidades líquidas de la empresa, o como el 25% de lo devengado en el año por cada persona, con un tope de 4,75 ingresos mínimos mensuales. Además, la remuneración debe pagarse íntegra y con la periodicidad pactada, que no puede superar un mes.
Una estructura habitual combina una parte fija, que da estabilidad, con una parte variable, que orienta hacia los resultados. Si usas metas, recuerda que la Dirección del Trabajo ha dicho que no se ajusta a derecho no reajustar las metas de las madres que ejercen su derecho de alimentación, proporcionalmente al menor tiempo disponible en su jornada.
¿Qué pagos no son remuneración?
Por ley, no constituyen remuneración, y por lo tanto no son imponibles, las asignaciones de colación y movilización, los viáticos, la pérdida de caja, el desgaste de herramientas y las devoluciones de gastos en que incurre la persona por causa del trabajo. La Dirección del Trabajo agrega una condición: deben ser de un monto razonable y prudente. Si se pagan por otro motivo, pueden adquirir el carácter de remuneración.
¿Cómo se asegura la equidad?
El Código del Trabajo exige cumplir el principio de igualdad de remuneraciones entre hombres y mujeres que presten un mismo trabajo. No se consideran arbitrarias las diferencias objetivas basadas, entre otras razones, en las capacidades, calificaciones, idoneidad, responsabilidad o productividad. En su doctrina vigente, la Dirección del Trabajo reitera que el empleador puede establecer diferencias, pero solo justificadas en esos criterios, y que las denuncias por discriminación pueden presentarse por el procedimiento de tutela laboral. En la práctica, conviene dejar documentado por qué dos cargos o personas se pagan distinto.
¿Qué beneficios ofrecer?
Los que mejor funcionan son los que las personas valoran. La evidencia reciente apunta a cuatro:
- Flexibilidad. En un ensayo aleatorizado de 2024 publicado en Nature, un modelo híbrido con dos días de teletrabajo redujo la renuncia en un tercio sin afectar el desempeño. Y un estudio de 2024 muestra que un candidato puede valorar más el teletrabajo que un pequeño bono de ingreso.
- Aprendizaje y desarrollo. Según el Workplace Learning Report 2025 de LinkedIn, ofrecer oportunidades de aprendizaje es la principal estrategia de retención que mencionan los profesionales de aprendizaje y RR.HH.
- Apoyo frente al costo de vida. En la encuesta de Deloitte de 2026, es la principal preocupación de la Generación Z y los millennials por quinto año consecutivo. Las asignaciones de colación y movilización son una forma de apoyo, siempre que se ajusten a lo razonable.
- Bienestar con condiciones de trabajo. Un estudio de 2024 de la Universidad de Oxford no encontró beneficios en programas de bienestar individuales aislados, y sugiere que cambios en horarios y en el diseño de los cargos podrían rendir más. Conviene combinarlos.
¿Qué descuentos se pueden hacer?
La Dirección del Trabajo distingue tres tipos. Los obligatorios son los impuestos, las cotizaciones, el seguro de cesantía y las cuotas sindicales. Los convencionales se acuerdan por escrito y no pueden superar el 15% de la remuneración total. Y los prohibidos incluyen descontar por uso de herramientas, atención médica, pérdida o hurto de bienes de la empresa o multas no autorizadas en el reglamento interno.
¿Qué cambió con la reforma de pensiones?
Desde agosto de 2025, los empleadores pagan una cotización adicional que parte en 1% y sube de forma gradual hasta 7% en 2033. Es de cargo del empleador y no se descuenta del sueldo de las personas, así que aumenta el costo laboral que conviene considerar al planificar las remuneraciones.